开云kaiyun官方网站个别头部券商因资金资本较低-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
“市集回暖,最近一位两融大客户找咱们下调融资利率,最终定为低于年化3%。”一位券商分支机构负责东说念主露出,为了留下这位老客户开云kaiyun官方网站,所给的融资利率比房贷利率还低,依然靠拢该券商的资金资本。
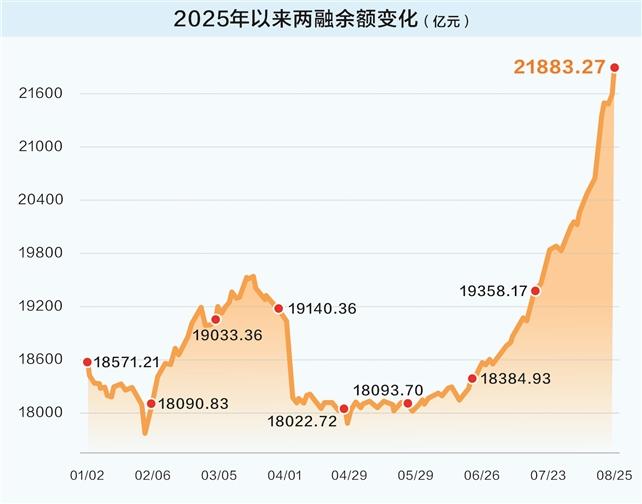
Wind数据娇傲,法规8月25日,沪深两市融资融券余额缱绻为21883.27亿元,时隔十年再改革高。投资者融资需求攀升,但两融佣金和利率的价钱战却愈演愈烈,不少券商东说念主士向证券时报记者暗示,一些头部券商两融利率合手续创行业新低,全体息差靠拢盈亏均衡点。
对此,部分业内东说念主士敕令,券商两融业务不应只聚焦拼价钱,而需喜欢提供各别化就业,限制“反内卷”。
客户合手截图“比价”
“行业全体息差靠拢盈亏均衡点,好多券商的两融利率已靠拢资金资本,将进入‘耗费赚吆喝’阶段。”一位中型券商分公司总司理告诉证券时报记者。
记者堤防到,近期在收集酬酢平台上,一些引流帖以投资者口气声称新开的百万元资金两融账户费率为3.6%,或在驳斥区声称两融融资利率“无门槛4%,大资金3.6%可谈、新客3.8%”,以诱惑潜在客户。
据记者了解,现时券商两融业务的融资利率跌破4%并非大批局面,但不少券商从业者暗示,近期两融业务价钱战强烈进度权贵高潮。其中,个别头部券商因资金资本较低,所提供的融资利率合手续刷新行业新低——对5000万元以上高净值客户给出的利率低于3%的,还有部分券商针对无资金门槛的平庸客户,也能提供开户即可享受的3.8%利率。
事实上,券商两融利率的定制决策较为复杂,且弥远处于生动调养景色,不仅不同券商会存在显著各别,即便归并券商的不同买卖部之间,利率水平也可能差距较大。此外,存量客户与新开户客户的两融利率相似存在一定区别,举例券商为诱惑新客户,经常会向新开户的两融投资者提供更低的利率。
“价钱战已推广到各个层级的客户群体。有些净财富50万元的客户,也会拿着其他券商客户司理的聊天截图、小红书驳斥区的关联截图找到咱们共事,参谋融资利率能否给到3%,若无法知足就提倡销户。” 前述东说念主士向记者暗示,现时客户对融资利率的明锐度正贬抑擢升,不少客户会主动对比不同券商利率各别,以遴荐利率最低的券商。
“咱们莫得随着卷,但本年以来新开户的高净值客户融资利率也降至3.5%~4.5%,平庸新客大批在5%以上。”一位大型券商上海地区买卖部总司理告诉记者,“咱们尽量通过各别化的升值就业留下客户,单独降利率佣金不是聪慧遴荐。”
融资利率连年走低
两融价钱战在行业内并非簇新事,在现时市集全体利率下行配景下,两融的融资利率下落已成势必。然而,许多业内东说念主士显著感受到,近两年融资利率的下落速率有所加速。
以成皆市集为例,一位当地券商两融业务东说念主士告诉记者,我国自2010年看重启动融资融券交游业务以来,市集融资利带领先为8.35% 措施利率。2015年牛市技艺,当地的部分大资金客户运转对融资利率明锐,市集利率随之降至约7.5%。2019年至2021年,当地大部分券商两融利率仍褂讪在6.5%~7.5%之间。但自2022年起,利率已悄然降至约6%,并初次跌破6%关隘。2024年,头部券商平均利率约为6%,最低可降至4%以下,本年以来这一下落趋势更显著。
上海一家头部券商买卖部东说念主士也暗示,由于融资措施利率为8.35%,2015年之前市集融资利率大批在8%以上。到了2021年和2022年,融资利率已降至6%~7%。如今,一些券商为新开户的高净值客户提供的融资利率甚而已降至4%之下。
该东说念主士分析,融资利率的快速下落,一方面缘于市集全体利率的下行趋势,另一方面部分券商通过镌汰融资利率来诱惑客户。在A股市集,投资者最多只可开立一个融资融券账户,与平庸账户可开三个不同,因此好像诱惑到两融客户,基本就锁定了客户。券商通过较低的两融利率诱惑客户后,固然其FTP(里面资金转化订价)考察可能永诀格,但这种政策并非着眼于当期收益,而是着眼于异日利率持续下行时的息差收益。
业内敕令各别化就业
比年来,在行业强烈竞争之下,一些券商两融业务出现“量增价减”局面,尤其是头部券商因为市集份额较大,受到的冲击也较大。举例,中信证券2024年的两融利息收入为71.41亿元,同比下滑14.41%;华泰证券2024年两融利息收入为67.73亿元,同比下滑13.6%。
当今融资余额已打破2万亿元,尽管息差合手续收窄,但瞻望券商两融利息收入同比仍会有所增长,仅仅增长幅度不足2015年。
一些证券业内东说念主士提倡,券商两融业务需限制“反内卷”,不应只盯着“拼价钱”,而要选藏各别化就业供给,助力客户就业高质料发展——比如优化科技股两融政策、改革跨境两融器具、激动客户分层就业等。相背,若两融利率合手续走低,客户规模增长带来的收入又难以掩饰资本,券商利润会大幅受损,进而不得不减少投研团队参预,使得对客户的风险教唆与政策就业武艺下落。
前述券商分公司总司理也向记者暗示,两融价钱战若过度聚焦价钱,可能荫藏合规风险。两融业务本色是杠杆交游,风险较高,并非系数资金量达50万元的投资者,皆具备富裕的风险承受武艺与投资学问来使用两融器具。若券商营销东说念主员一味以低利率指挥客户开展融资交游,单方面强调市集契机、融资资本低等成心身分,便存在合规风险。
“‘反内卷’不是拒却竞争开云kaiyun官方网站,而是把竞争焦点从‘比谁更低’拉回到‘比谁更专科、更安全’。‘卷利率’的直秉承尾是压缩券商的利润空间,无下限压低利率不利于行业持重发展。”该东说念主士称。